
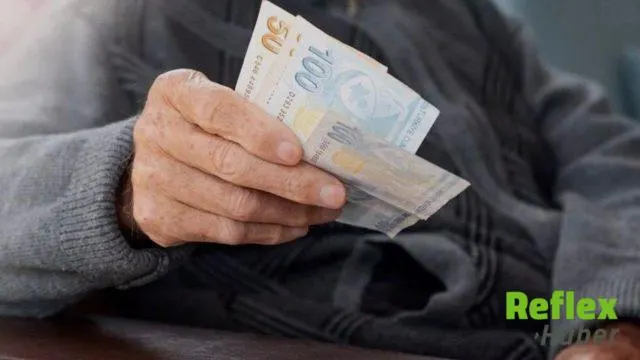
Bankacılık sistemi üzerinden gerçekleştirilen para transferleri, işlem kayıtları sayesinde izlenebilir nitelik taşıyor. Ancak bu durum, yapılan her para aktarımının şüpheli kabul edildiği anlamına gelmiyor. Aile bireyleri arasındaki yardımlaşma, ortak harcamaların paylaşılması veya daha önce verilen bir borcun geri ödenmesi gibi nedenlerle kişiler arasında para transferi yapılabiliyor.
Buna karşılık işlemin ticari kazanç, kayıt dışı faaliyet ya da başka bir mali yükümlülükle bağlantılı olması halinde değerlendirme farklılaşabiliyor. Bu nedenle kredi kartı borcunun başka bir kişiye ait hesaptan ödenmesi durumunda yalnızca ödemenin kimin hesabından yapıldığı değil, transferin gerçek amacı ve taraflar arasındaki para ilişkisinin niteliği de önem taşıyor.
Kredi Kartı Borcunu Başkasının Ödemesi Vergi İhlali Mi?
Bir kişinin kredi kartı borcunun eşi, ebeveyni, kardeşi veya arkadaşı tarafından ödenmesi, tek başına vergi ihlali oluşturmuyor. Ödemenin hangi nedenle yapıldığı ve para ilişkisinin neye dayandığı, gerektiğinde açıklanması gereken başlıklar arasında yer alabiliyor.
Aile içinde yapılan bir yardım, ortak alışveriş masrafının paylaşılması ya da daha önce verilmiş bir borcun geri ödenmesi, transferin amacını ortaya koyabilecek durumlar arasında bulunuyor. Böyle bir işlem söz konusu olduğunda banka dekontları, varsa yazılı anlaşmalar ile alışverişe ilişkin fatura ve fişler yardımcı kayıt olarak kullanılabiliyor.
Her para transferinin koşulları farklı olduğundan, tüm işlemleri tek bir ölçüte göre değerlendirmek doğru kabul edilmiyor. Ödemenin açıklama bölümünde işlemin gerçek amacını belirten ifadelerin bulunması ve dekontların saklanması, daha sonra yapılabilecek açıklamalar açısından önem taşıyor.
Hangi Para Hareketleri Dikkat Çekebilir?
Bir kişinin kredi kartının sürekli olarak başkalarının yüksek tutarlı harcamalarında kullanılması ve borçların çok sayıda farklı hesaptan karşılanması, işlemlerin gerçek amacının araştırılmasını gerektirebiliyor. Kartın ticari faaliyetlerde kullanılması ya da para trafiğinin gelir elde edildiğini düşündürmesi halinde mali yükümlülükler gündeme gelebiliyor.
Özellikle düzenli şekilde farklı kişilerden para alınması, transferlerin hangi amaçla yapıldığını gösteren kayıtların önemini artırıyor. İşlemin amacı veya paranın kaynağı hakkında makul bir açıklama bulunmaması, çok sayıda üçüncü kişinin hesaplarının kullanılması ya da para hareketlerinin olağan dışı özellikler taşıması, finansal kuruluşların değerlendirmelerinde dikkate alınabilecek göstergeler arasında yer alıyor.
MASAK Ve Vergi İncelemesi Aynı Süreç Değil
MASAK, suç gelirlerinin aklanmasının ve terörizmin finansmanının önlenmesine yönelik görevleri kapsamında şüpheli işlem bildirimlerini değerlendiriyor. Ancak MASAK incelemesi ile vergi incelemesi aynı süreç olarak değerlendirilmiyor.
Vergi idaresi, kendi görev alanı çerçevesinde gelir ve beyan yükümlülüklerini incelerken MASAK mali suçlarla mücadele alanında faaliyet gösteriyor. Bir para transferinin bu kurumlardan birinin görev alanına girmesi, tek başına suç işlendiği anlamına gelmiyor.
Hangi Belgeler Saklanmalı?
Para transferlerinde dekontların korunması, ödeme açıklamalarının işlemin gerçek amacını yansıtması ve borç verme ya da masraf paylaşımı gibi ilişkilerin mümkün olduğunca belgelenmesi yararlı olabiliyor. Alışverişe bağlı ödemelerde fatura ve fişlerin saklanması da işlemin niteliğini açıklamaya yardımcı olabiliyor.
Bir işlem hakkında açıklama istenmesi halinde sunulan bilgilerin doğru olması ve belgelerle uyum göstermesi gerekiyor. Gelir kaynağının yasal olması kadar, gerektiğinde bu kaynağın gösterilebilmesi de önem taşıyor. Düzenli ve yüksek tutarlı para hareketleri bulunan kişilerin kendi mali kayıtlarını kontrol etmesi, işlemlerin amacını sonradan açıklamaları gerektiğinde kolaylık sağlayabiliyor.